Kurumlar Vergisi Tebliği’nde önemli değişiklikler
İçerik Tarihi: Paz, 24/05/2026 - 12:13
Haber No: 7735
Hazine ve Maliye Bakanlığı, Kurumlar Vergisi Genel Tebliği’nde önemli değişikliklere gitti. Resmi Gazete’de yayımlanan düzenlemeyle gayrimenkul yatırım ortaklıklarından teknoloji geliştirme bölgelerine, asgari kurumlar vergisinden yatırım teşviklerine kadar birçok alanda yeni uygulamalar getirildi.

Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından hazırlanan “Kurumlar Vergisi Genel Tebliği’nde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 25)” bugünkü Resmi Gazete’de yayımlanarak yürürlüğe girdi. Yeni düzenlemeyle özellikle gayrimenkul yatırım ortaklıkları ve yatırım fonlarının istisna uygulamalarına ilişkin önemli açıklamalar yapıldı. Buna göre, 1 Ocak 2025’ten itibaren elde edilen avans kâr payları da kâr dağıtımı hesabında dikkate alınacak.
GYO’LARA KÂR DAĞITIM ŞARTI NETLEŞTİ
Tebliğde, taşınmaz kazançlarına yönelik istisna uygulamalarında kar dağıtım şartının kapsamı ayrıntılı şekilde düzenlendi. Taşınmaz faaliyetlerinden elde edilen kazancın hesaplanmasında gelirlerden ilgili gider ve maliyetlerin düşülmesi esas alınacak. Ayrıca, taşınmaz faaliyetleri kâr ederken diğer faaliyetlerin zarar etmesi durumunda, toplam kazancın yüzde 50’sinin dağıtılmasının istisna için yeterli olacağı belirtildi. Kârın sermayeye eklenmesinin ise “kar dağıtımı” sayılmayacağı açıkça ifade edildi.
İSTİSNA UYGULAMALARINDA “FAALİYET” VE “İŞLEM” AYRIMI
Yeni düzenleme ile kurumlar vergisi istisnalarında “faaliyet esaslı” ve “işlem esaslı” uygulamalar birbirinden ayrıldı.
Teknoloji geliştirme bölgeleri, serbest bölgeler ve yurt dışı şube kazançları gibi faaliyet bazlı istisnalarda, aynı faaliyet kapsamındaki kar ve zararların birlikte değerlendirileceği hükme bağlandı.
Buna karşılık iştirak hissesi satışları veya taşınmaz satış kazançları gibi işlem bazlı istisnalarda ise her işlemin ayrı değerlendirileceği belirtildi.
ASGARİ KURUMLAR VERGİSİNDE YENİ HESAPLAMA
Tebliğde ayrıca yatırım teşvik belgelerine ilişkin önemli bir düzenleme de yer aldı. 2 Ağustos 2024’ten önce alınan yatırım teşvik belgelerinde sonradan yapılan yatırım artışlarının, asgari kurumlar vergisinden indirilecek yatırıma katkı tutarına dahil edilmeyeceği açıklandı. Bakanlık, yeni hesaplama yöntemine ilişkin ayrıntılı örneklere de tebliğde yer verdi.
Söz konusu tebliğ değişikliğinin detaylarına ulaşmak için tıklayabilirsiniz
Kaynak: İGFA
İlgili Haberler | Anagazete
24 Eyl 2026 - 19:40
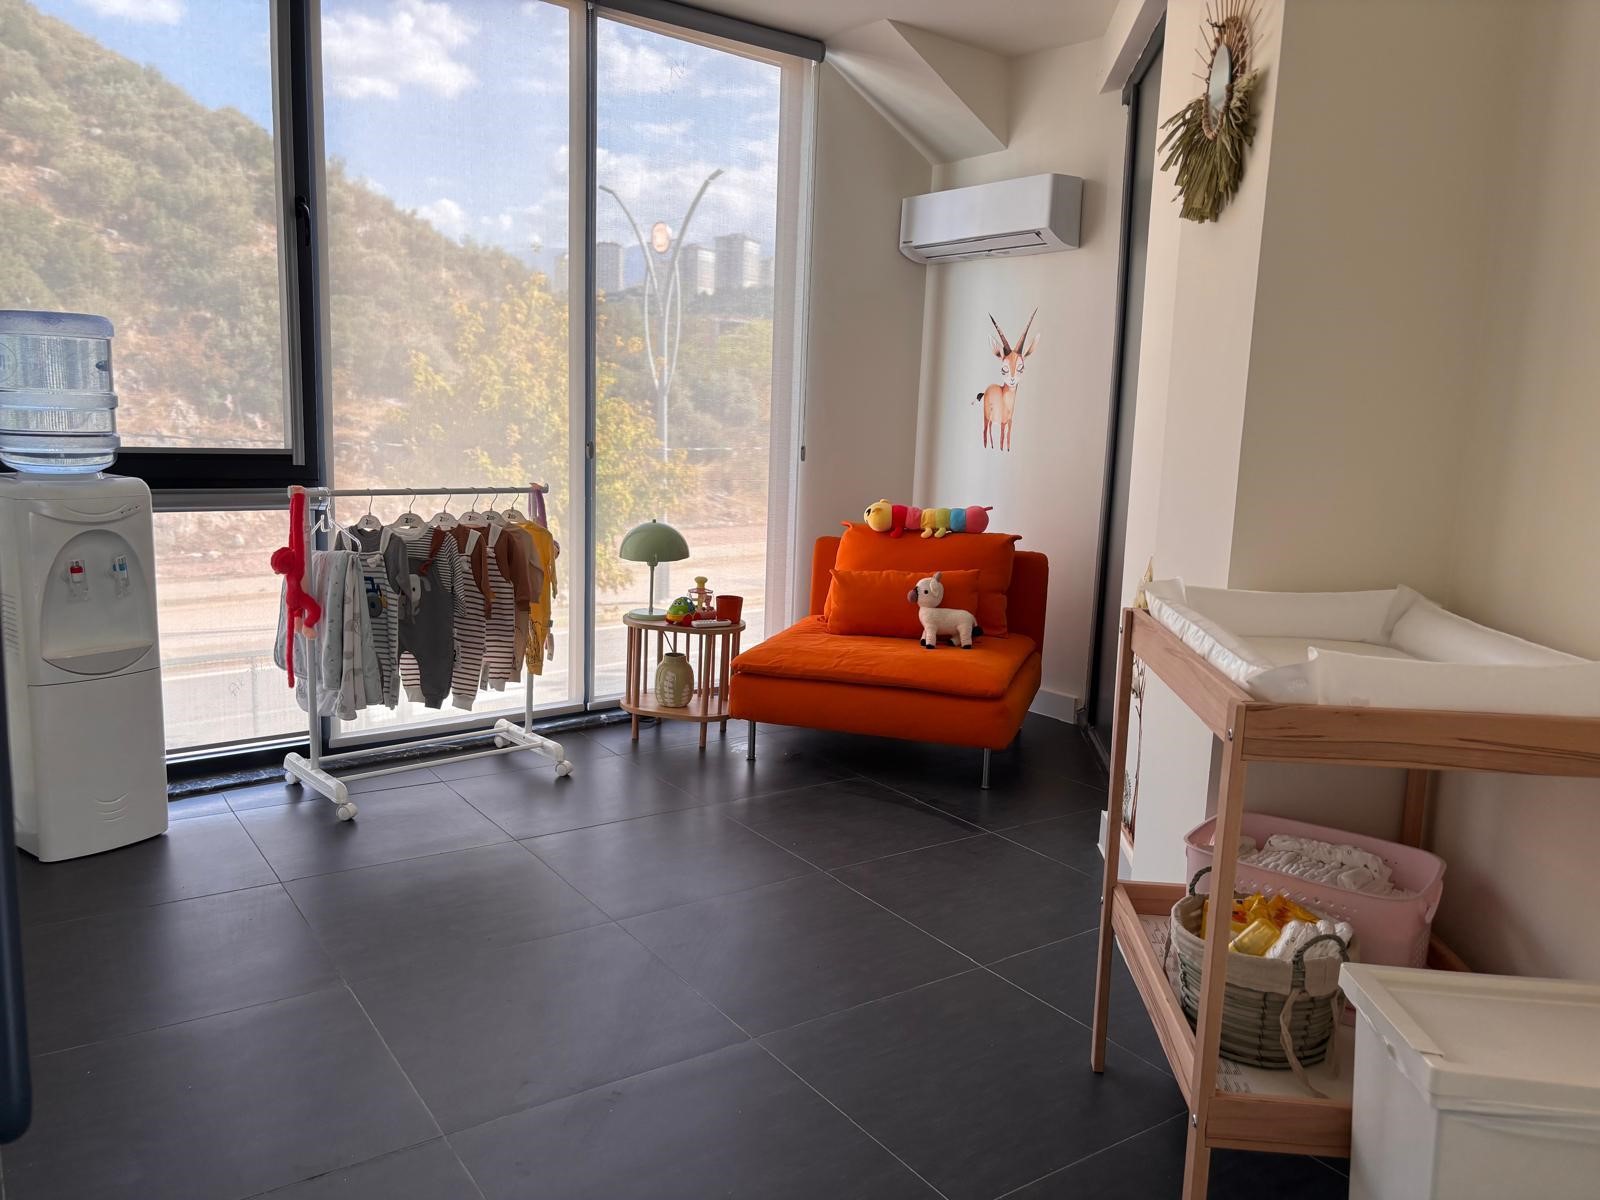
Otomotiv sektöründe "Anne Dostu Showroom" dönemi
24 Eyl 2026 - 12:24
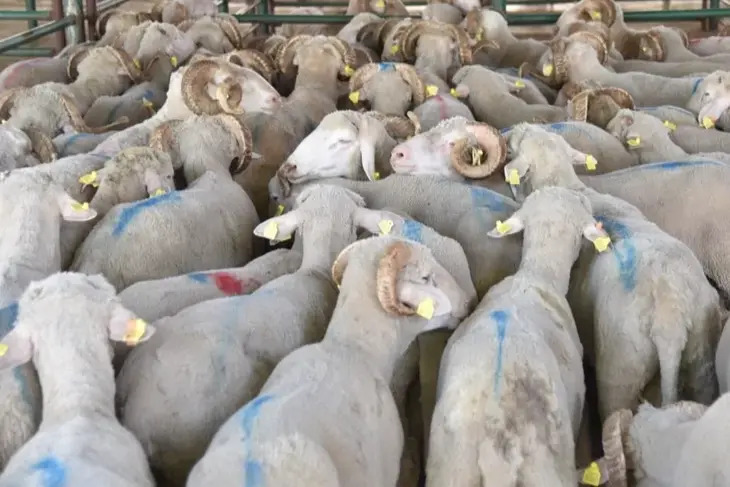
Tarım Reformu Genel Müdürlüğü’nün yayımladığı 2026 yılı istatistiklerinde küçükbaş hayvan sayısındaki artış dikkat çekti.
24 Eyl 2026 - 09:59
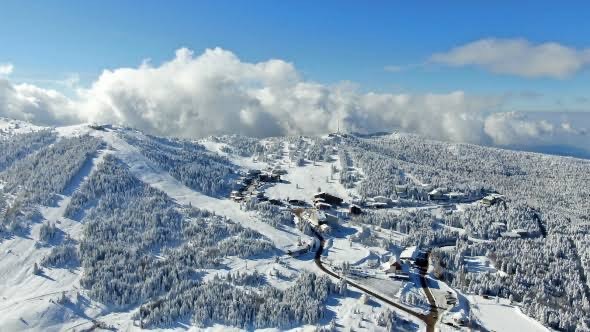
Turizm Zirvesi’nde Uludağ planı: 4 kilometrelik yaya yolu, 190 bin metrekare spor alanı inşa edilecek
24 Eyl 2026 - 09:48
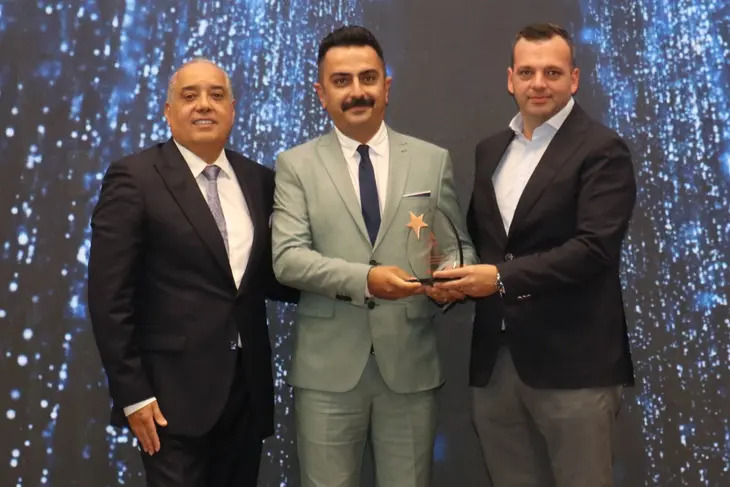
Bursa’da ev tekstili ve kimya sektörlerinde faaliyet gösteren EFOR Group’un başarısı, İpek Böceği İhracat Ödülü ile taçlandı. Grup, yatırımlarla yeni pazarlara açılacak.
24 Eyl 2026 - 09:10
Dalında 4 liraya düşen ton eriği kışlık tatlıya dönüşüyor
23 Eyl 2026 - 21:36
Akaryakıt fiyatlarında motorin için beklenen indirim belli oldu. Sektör kaynaklarından edinilen bilgilere göre motorinin litre fiyatında 5,57 TL’lik indirim bekleniyor. Benzin fiyatlarında ise herhangi bir değişiklik öngörülmüyor.